

Fuente: Listin diario
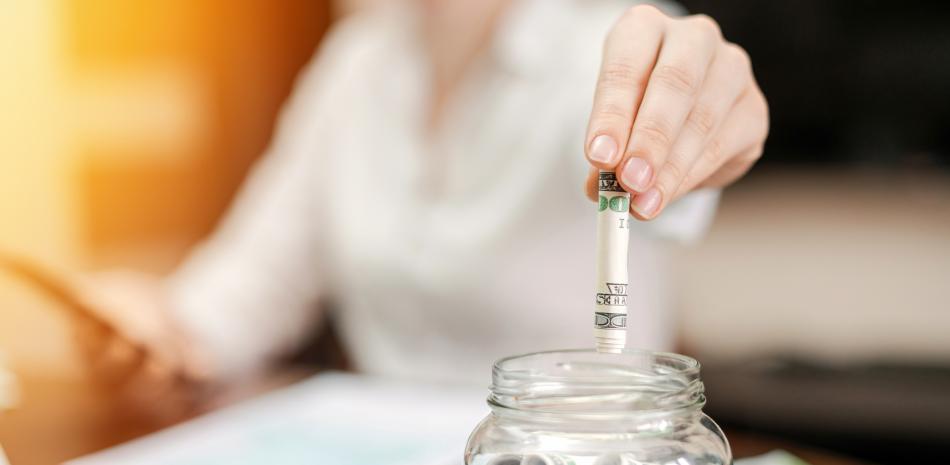
Su funcionamiento se basa en un grupo de personas que acuerda aportar periódicamente una cantidad fija de dinero.
Dentro de la economía informal del pueblo dominicano, existe una modalidad de ahorro colectivo en la que cada integrante contribuye con una suma determinada durante un tiempo establecido, y el total recolectado se entrega a uno de los participantes por turno.
Conocido como san, este método de ahorro permite transformar aportes pequeños y constantes en una cantidad mayor para quienes tienen ingresos limitados, ofreciéndoles una forma sencilla de intermediación financiera que se sustenta principalmente en la confianza para su ejecución.

Según el economista Haivanjoe NG, su dinámica consiste en que un grupo de personas acuerda realizar aportes regulares de una cantidad fija y, por turnos, cada miembro recibe el monto acumulado.
Quien recibe primero obtiene liquidez anticipada, mientras que quien lo hace después realiza, en la práctica, un ahorro planificado. Así, el san combina ahorro, crédito y disciplina financiera.
Para él, la principal desventaja es que el dinero generalmente no genera rendimientos financieros que permitan ahorrar a personas que muchas veces están fuera del sistema financiero formal, a diferencia de los fondos de inversión.
Este último, aunque puede compararse con un san, agrupa los aportes monetarios de múltiples personas físicas o jurídicas para formar un patrimonio común destinado a invertir en bienes, inmuebles, valores u otros derechos con contenido económico.
Como ventaja, brinda a los aportantes la posibilidad de obtener ganancias sobre sus recursos, diversificar sus inversiones y acceder a mercados de capitales más amplios.
"El fondo de inversión representa un paso adicional; mientras el san redistribuye temporalmente la liquidez entre sus participantes, el fondo puede transformar el ahorro acumulado en inversión y generar rendimientos", afirmó.
En cuanto a elegir entre uno u otro, Haivanjoe considera que no se trata de reemplazar el san, sino de convertirlo en una vía de acceso al sistema financiero formal mediante cuentas de ahorro programado, certificados y luego fondos de inversión.
Al referirse a la inclusión financiera, señala que esta no comienza necesariamente en una bolsa de valores, sino también con cada pequeño ahorrante que, con los instrumentos adecuados, podría convertirse mañana en un inversionista.

Agregar Comentario