

Fuente: Clemente Ruiz Durán/clemente_ruiz_duran@elfinanciero.com.mx
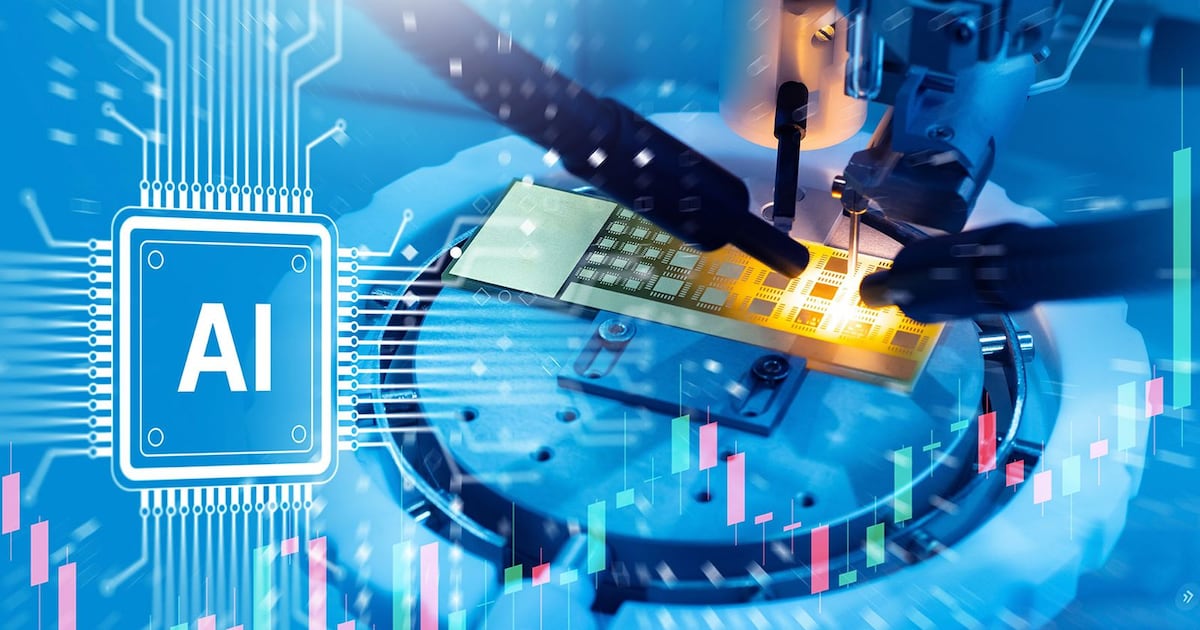
La revolución de la inteligencia artificial está transformando el comercio global y abre una ventana de oportunidad para que México consolide su industria tecnológica.
La economía mundial está experimentando un cambio significativo. No se trata de una gran expansión como las que siguieron a crisis internacionales previas. El crecimiento permanece relativamente moderado, continúan las tensiones comerciales y geopolíticas, el costo del financiamiento sigue alto y la incertidumbre se ha convertido en una constante del sistema internacional. No obstante, bajo esta aparente fragilidad, se está produciendo una transformación profunda: la inteligencia artificial comienza a ser uno de los principales impulsores de la inversión, la producción y el comercio global. Los datos recientes son ilustrativos. El Fondo Monetario Internacional proyecta un crecimiento económico mundial cercano al 3.1% en 2026 y 3.4% en 2027. Por su parte, la OCDE tiene previsiones más conservadoras, con un aumento global estimado de 2.9% para este año y 3.0% para el siguiente. Por lo tanto, no estamos ante un auge mundial, sino ante una economía internacional que crece lentamente pero cuya estructura productiva cambia rápidamente. La evidencia más clara se observa en el comercio. La Organización Mundial del Comercio ha ajustado al alza su pronóstico para el crecimiento del volumen del comercio mundial de mercancías en 2026, pasando de 1.9% a 3.9%. Sin embargo, lo esencial no es solo cuánto crece el comercio, sino qué productos están siendo comercializados.

En el primer semestre de 2026, los bienes relacionados con la inteligencia artificial —como semiconductores, servidores y otros equipos necesarios para construir la nueva infraestructura digital— incrementaron su comercio mundial en aproximadamente un 67% respecto al año anterior y representaron el 47% del crecimiento total del comercio mundial de mercancías. La economía global parece estar encontrando un nuevo motor. Durante décadas ese rol correspondió al automóvil, al petróleo, a la electrónica de consumo y luego a los teléfonos inteligentes. Ahora ese protagonismo comienza a trasladarse hacia semiconductores, servidores, centros de datos, redes eléctricas, almacenamiento energético y capacidad computacional. En este contexto surge México. Los datos recientes sobre la economía mexicana resultan particularmente relevantes vista desde esta perspectiva. Tras meses de preocupación por un bajo crecimiento, la economía mostró una aceleración durante el tercer trimestre de 2026. Asimismo, las exportaciones mexicanas registraron un crecimiento extraordinariamente alto en septiembre. Esto podría interpretarse como un simple rebote cíclico; sin embargo, podría tratarse de algo más trascendente: México empieza a integrarse en la nueva geografía productiva que genera la inteligencia artificial.
No es casualidad que entre los productos que ganan mayor protagonismo dentro de las exportaciones mexicanas figuren computadoras, servidores y equipos electrónicos. Tampoco es fortuito que Estados Unidos esté atravesando un ciclo excepcional de inversión vinculado a centros de datos, semiconductores e infraestructura para inteligencia artificial. La OCDE señala precisamente a la inversión relacionada con la IA como uno de los principales motores que sostienen actualmente la economía estadounidense. Estima que Estados Unidos crecerá alrededor del 2.2% en 2026, mientras China lo hará cerca del 4.5% y la zona euro apenas alcanzará el 1.0%. Así se configura una economía mundial de tres velocidades: por un lado Asia, liderada por China y economías altamente tecnológicas como Corea, Taiwán y Japón, que mantienen una gran capacidad manufacturera; por otro Estados Unidos, que realiza una inversión masiva en inteligencia artificial, semiconductores, centros de datos y energía; y finalmente Europa, que enfrenta mayores dificultades para recuperar dinamismo industrial y crecimiento.
México cuenta con una ventaja extraordinaria —y también enfrenta un riesgo importante— al integrarse justamente con la economía que lidera buena parte del nuevo ciclo tecnológico e inversor. La pregunta clave es qué proporción del valor generado por esta transformación podremos captar. El peligro es repetir la experiencia del TLCAN: convertirnos en una plataforma exportadora destacada pero manteniendo limitada nuestra capacidad tecnológica nacional. Durante tres décadas México construyó una de las mayores plataformas manufactureras globales; exportamos automóviles, autopartes, televisores, electrodomésticos, computadoras y equipo médico. Sin embargo, muchos componentes sofisticados, propiedad intelectual, maquinaria y tecnología continuaron importándose. Podríamos estar entrando ahora en una segunda etapa de integración norteamericana. La primera puede resumirse así: automóviles → autopartes → electrónica → electrodomésticos; mientras que la nueva adopta otra secuencia: semiconductores → servidores → centros de datos → energía → inteligencia artificial.
Pero el desafío fundamental sigue vigente: ¿México se limitará a ensamblar los equipos de esta revolución tecnológica estadounidense o logrará desarrollar capacidades propias? Este debería ser uno de los temas centrales en la próxima revisión del T-MEC. México tendría que impulsar una estrategia norteamericana orientada a sustituir regionalmente importaciones. Estados Unidos, México y Canadá siguen importando grandes cantidades de componentes, maquinaria y bienes intermedios procedentes de Asia. Una parte significativa de esas importaciones podría fabricarse competitivamente dentro de América del Norte; sin embargo, esto requiere algo más que simplemente el nearshoring.

Agregar Comentario