

Fuente: Julio Fernández García/julio_fernandez_garcia@eleconomista.es
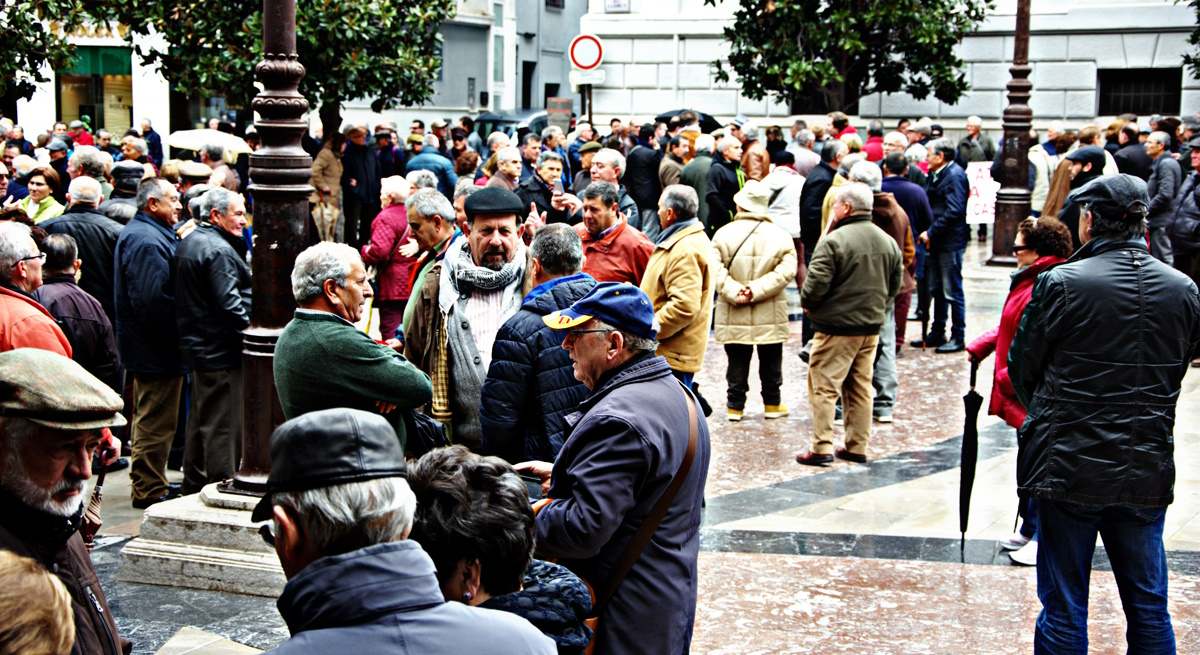
Los ciudadanos se han habituado a escuchar una pregunta recurrente: ¿son sostenibles las pensiones? Aunque es una cuestión válida, resulta insuficiente. Lo que realmente necesitamos saber es algo más concreto: ¿nos permitirá la pensión mantener un nivel de vida similar al que teníamos durante nuestra vida laboral? Podemos lograr que las cuentas cuadren y, al mismo tiempo, dejar sin resolver esta necesidad.
El reciente informe de la OCDE sobre financiación de la protección social sitúa el debate en el lugar adecuado. El envejecimiento incrementa la demanda de pensiones, servicios sanitarios y cuidados, al tiempo que presiona los ingresos laborales que financian gran parte del sistema. La protección social representa alrededor del 23 % del PIB en los países de la OCDE y en la Unión Europea. Este porcentaje incluye múltiples prestaciones; las pensiones son un componente central, pero deben compartir recursos con otras necesidades crecientes.
Tras estos datos se encuentra un logro extraordinario: vivimos más años. La longevidad es ese problema bendito que ninguna sociedad debería lamentar. El reto consiste en financiar esos años adicionales de vida, con necesidades cambiantes y cuidados que pueden ser costosos. Una jubilación prolongada requiere ingresos durante mucho tiempo y exige reconocer que mantener el poder adquisitivo y conservar el nivel de vida son objetivos relacionados pero distintos.
Por ello, es importante diferenciar sostenibilidad y suficiencia. La primera se refiere a si el sistema podrá seguir pagando; la segunda examina qué permite hacer lo que paga. Una prestación puede evitar la pobreza, pero ser insuficiente para cubrir la vivienda, atender situaciones de dependencia, apoyar a la familia o preservar cierta autonomía. Para los ciudadanos, la jubilación también se mide en esas decisiones cotidianas.

España cuenta con una protección pública relevante. Según las estimaciones de la propia OCDE, sus tasas de sustitución se encuentran entre las más altas para ciertos trabajadores con carreras completas. Resulta incorrecto afirmar que el organismo pronostica pensiones españolas reducidas inevitablemente a mínimos asistenciales. Tampoco todos los países enfrentan un destino idéntico: las decisiones políticas, el empleo, la productividad y las trayectorias laborales tienen importancia.
Justamente por eso debemos abordar el riesgo con rigor. Mi inquietud es que, si no anticipamos los cambios, la pensión pública concentre su capacidad protectora en garantizar un ingreso mínimo, perdiendo al mismo tiempo poder para preservar el nivel de vida de ciertos colectivos. Una evolución hacia prestaciones cada vez más asistenciales es un escenario a prevenir, no una certeza atribuible al informe.
Además, las carreras completas usadas en muchas comparaciones internacionales no reflejan todas las biografías laborales. Existen desempleo, periodos dedicados al cuidado familiar, trabajos a tiempo parcial, ingresos irregulares y años con cotizaciones bajas. La Comisión Europea advierte sobre descensos previstos en las tasas de sustitución para carreras tipo en varios países. La diferencia entre la prestación y las necesidades personales merece tanta atención como el volumen agregado del gasto.
La OCDE propone ampliar y diversificar las fuentes de financiación. Las cotizaciones convivirán con debates sobre impuestos generales, rentas del capital y patrimonio. Son decisiones colectivas relevantes. Sin embargo, ninguna fuente de ingresos responde por sí sola a una pregunta individual: cuánto necesitará cada persona para vivir veinte o treinta años tras dejar de trabajar.
Aquí entra en juego la planificación financiera. Su utilidad comienza mucho antes de elegir un producto: conocer los ingresos previsibles, estimar gastos, valorar deudas, contemplar la inflación y prever posibles necesidades de cuidados. Después corresponde analizar qué ahorro complementario resulta viable y adecuado. Habrá personas con amplio margen y otras que requerirán apoyo. Una política responsable debe reconocer ambas realidades.
También las empresas pueden aportar mediante mecanismos de previsión social y educación financiera accesible. Los profesionales debemos explicar con claridad los costes, riesgos, plazos y limitaciones de cada alternativa. La confianza se genera cuando una persona comprende sus opciones y puede decidir sin temor ni promesas exageradas.
Defender la pensión pública implica hablar sobre lo que esperamos de ella. Garantizar un ingreso es fundamental; preservar una vida autónoma y digna requiere una mirada más amplia. Esperar hasta la jubilación para descubrir una insuficiencia ofrece pocas posibilidades de corregirla.
La longevidad nos ha concedido años adicionales; nuestra responsabilidad es prepararlos. Abramos el debate sobre cómo queremos vivirlos, qué protección compartida podemos ofrecer y qué decisiones debemos empezar a tomar desde hoy.

Agregar Comentario